L’assurance habitation couvre le logement et son contenu. Le télétravail y ajoute du matériel professionnel, une présence accrue et des risques que le contrat standard n’a pas été conçu pour absorber. Adapter son assurance habitation au télétravail ne relève pas d’une obligation légale pour le salarié, mais d’un écart concret entre ce que le contrat garantit et ce que le domicile abrite réellement pendant les heures de travail.
Ce que couvre (et ne couvre pas) un contrat habitation standard face au télétravail
La plupart des contrats multirisques habitation garantissent le contenu du logement contre l’incendie, le dégât des eaux et le vol. Le matériel informatique personnel entre dans cette couverture, dans la limite des plafonds prévus pour les biens mobiliers.
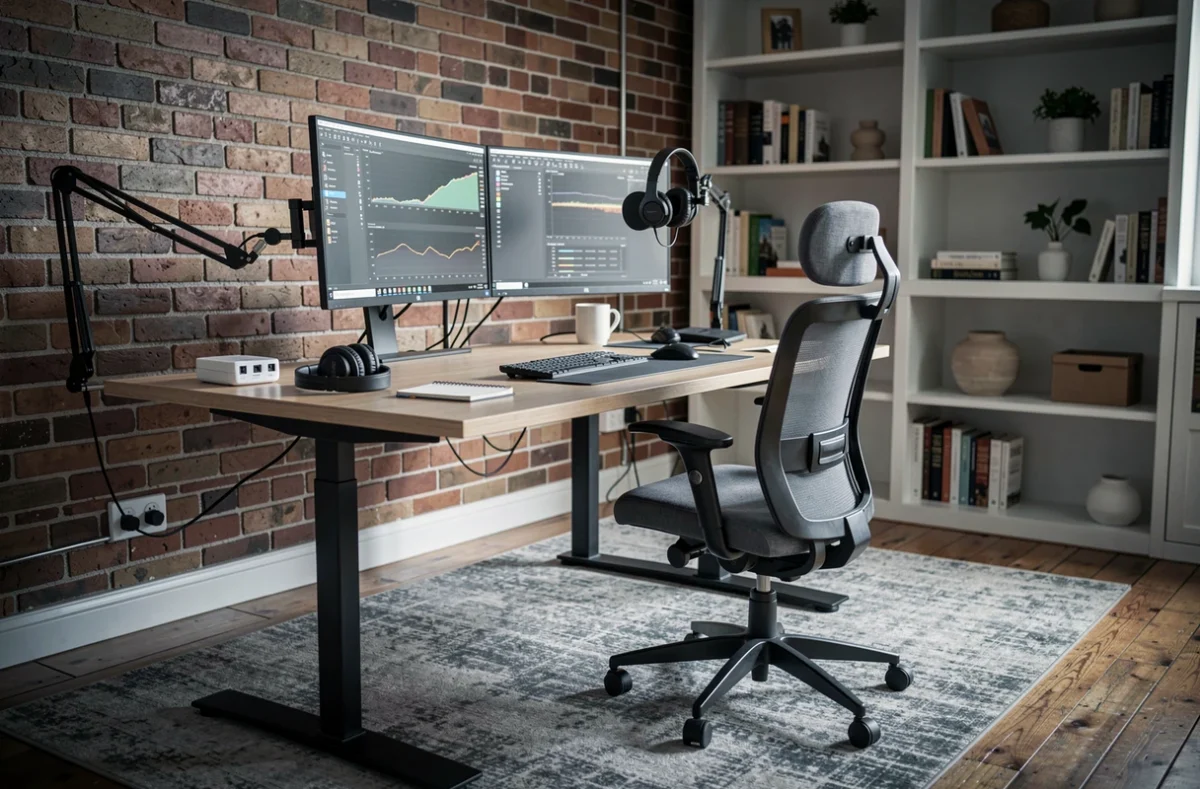
Le problème survient avec le matériel professionnel. Un ordinateur portable, un écran externe, une imprimante ou un fauteuil ergonomique fournis par l’employeur ne sont pas des biens personnels. Le matériel professionnel est souvent exclu des garanties standard parce qu’il appartient à un tiers (l’entreprise). Un sinistre – dégât des eaux, surtension électrique, cambriolage – peut laisser le salarié sans couverture pour ces équipements.
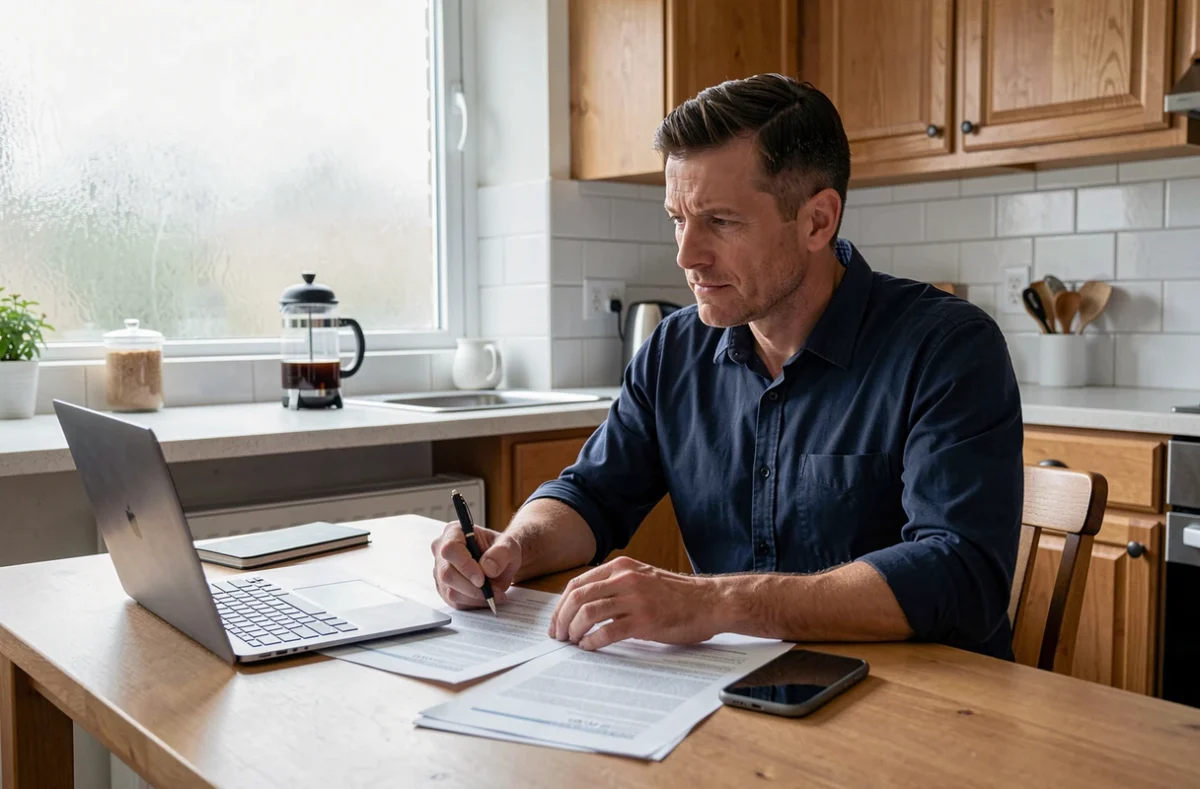
La responsabilité civile vie privée, incluse dans le contrat habitation, couvre les dommages causés à autrui dans le cadre de la vie domestique. Si un client ou un collègue subit un préjudice lors d’une visioconférence, la frontière entre vie privée et activité professionnelle devient floue. L’assureur peut invoquer une exclusion liée à l’exercice d’une activité professionnelle à domicile.
Responsabilité civile professionnelle et assurance de l’employeur
L’employeur reste tenu de couvrir les risques liés à l’activité professionnelle, y compris en télétravail. Sa responsabilité civile professionnelle et son assurance multirisques bureau protègent normalement le matériel confié au salarié. En revanche, ces contrats ne couvrent pas les dommages causés au logement du salarié par l’utilisation du matériel professionnel (un court-circuit sur l’ordinateur de l’entreprise qui endommage l’installation électrique, par exemple).
C’est dans cet interstice que l’assurance habitation du salarié doit prendre le relais, à condition que le contrat le permette.
Tableau comparatif : contrat habitation classique face à un contrat adapté au télétravail
| Garantie | Contrat habitation classique | Contrat avec option télétravail |
|---|---|---|
| Matériel informatique personnel | Couvert (plafond mobilier) | Couvert (plafond mobilier) |
| Matériel professionnel confié par l’employeur | Exclu ou limité | Couvert via extension spécifique |
| Responsabilité civile pendant l’activité pro | Exclue (clause activité professionnelle) | Étendue aux dommages liés au télétravail |
| Dommages électriques sur équipement pro | Non garanti | Inclus selon formule |
| Vol du matériel professionnel | Non garanti ou sous conditions strictes | Garanti avec déclaration préalable |
| Surcoût annuel estimé | Aucun | Quelques dizaines d’euros par an |
Le surcoût d’une extension télétravail reste modéré. Pour la majorité des contrats, l’ajout d’une option dédiée représente quelques dizaines d’euros supplémentaires par an. Le montant exact dépend de la valeur du matériel déclaré et du niveau de garantie choisi.
Déclaration du télétravail à l’assureur : délais et pièges à éviter
Déclarer son activité de télétravail à son assureur n’est pas une formalité anecdotique. L’absence de déclaration peut entraîner un refus d’indemnisation en cas de sinistre lié au matériel professionnel ou à l’activité exercée depuis le domicile.
Quand et comment déclarer
La déclaration doit intervenir dès la mise en place du télétravail régulier (à partir d’un jour par semaine de manière récurrente). Un simple courrier ou un appel au service client suffit dans la plupart des cas. L’assureur peut demander une attestation de l’employeur confirmant le télétravail, la liste du matériel confié et sa valeur.
- Vérifier les clauses d’exclusion liées à l’exercice d’une activité professionnelle dans les conditions générales du contrat en cours
- Transmettre à l’assureur la liste et la valeur du matériel professionnel présent au domicile, y compris le mobilier ergonomique
- Demander une attestation d’assurance habitation mentionnant le télétravail, souvent exigée par l’employeur pour finaliser l’accord de télétravail
- Conserver une copie de la charte ou de l’accord de télétravail signé avec l’employeur, qui peut servir de justificatif en cas de sinistre
Le piège de la sous-déclaration
Certains salariés déclarent le télétravail mais sous-évaluent la valeur du matériel. En cas de vol ou de destruction, l’indemnisation sera calculée sur la base du montant déclaré. Sous-évaluer le matériel professionnel réduit mécaniquement l’indemnisation.
Un autre piège concerne le télétravail occasionnel. Un salarié qui travaille depuis chez lui un ou deux jours par semaine peut considérer que la déclaration est inutile. La régularité de la pratique, même partielle, suffit à modifier le profil de risque du logement aux yeux de l’assureur.
Allocation forfaitaire de télétravail et impact sur l’assurance habitation
L’employeur peut verser une allocation forfaitaire pour couvrir les frais liés au télétravail. L’Urssaf admet une exonération de cotisations sociales jusqu’à 2,70 euros par jour (59,40 euros par mois) sans accord collectif. Ce plafond monte à 3,30 euros par jour (72,60 euros par mois) lorsqu’un accord collectif le prévoit. Ces montants, revalorisés par l’arrêté du 4 septembre 2025, sont applicables en 2026.
Cette allocation peut financer une partie du surcoût d’assurance habitation lié au télétravail. Elle couvre aussi la connexion internet, l’électricité ou le mobilier. En revanche, elle ne remplace pas la nécessité de déclarer l’activité à l’assureur ni de vérifier les garanties du contrat.
Accident du travail à domicile : la présomption d’imputabilité confirmée
Un accident survenu pendant les heures de télétravail et sur le lieu déclaré bénéficie de la présomption d’accident du travail. La Cour d’appel d’Amiens, dans son arrêt du 8 avril 2026 (n° 25/02765), a réaffirmé cette présomption même lorsque le lieu de travail est le domicile du salarié.
Cette décision a une conséquence directe sur l’assurance habitation. L’assurance habitation n’a pas vocation à couvrir un accident du travail, même s’il se produit au domicile. C’est le régime des accidents du travail de la Sécurité sociale et l’assurance de l’employeur qui prennent en charge ces situations.
La confusion entre les deux régimes (habitation et accident du travail) reste fréquente. Un salarié qui chute dans son escalier en allant chercher un document pour une réunion peut relever du régime professionnel si l’accident survient pendant les horaires de travail déclarés. Contacter son assureur habitation dans ce cas serait une erreur de procédure qui retarderait la prise en charge.
Critères de choix pour adapter son contrat habitation au télétravail
Tous les contrats ne proposent pas les mêmes extensions. Avant de souscrire ou de modifier un contrat, trois critères méritent une attention particulière.
- Le plafond de garantie pour le matériel professionnel : il doit couvrir la valeur réelle du matériel confié par l’employeur, en tenant compte de la dépréciation ou en optant pour une valeur à neuf
- L’extension de la responsabilité civile aux dommages liés à l’activité professionnelle à domicile, y compris les dommages immatériels (perte de données, indisponibilité d’un service)
- La couverture des dommages électriques sur l’ensemble du matériel présent au domicile, professionnel et personnel, sans distinction d’origine
La comparaison entre contrats doit porter sur ces points précis, pas uniquement sur la prime annuelle. Un contrat moins cher de quelques euros par mois mais excluant le matériel professionnel du vol peut coûter très cher en cas de cambriolage.
Le surcoût annuel de l’adaptation reste faible au regard du risque couvert. Quelques dizaines d’euros par an pour garantir plusieurs milliers d’euros de matériel professionnel représentent un ratio coût-protection difficile à négliger.
Pour évaluer précisément le surcoût et les garanties adaptées à votre situation de télétravail, le formulaire ci-dessous vous permet de recevoir un devis gratuit et personnalisé. Un professionnel vous rappelle pour analyser votre contrat actuel et identifier les ajustements nécessaires.